Narystė kredito unijoje: ką verta žinoti?

Narystė kredito unijoje

Kredito unija ar bankas? Renkantis finansų įstaigą, bankas daugeliui atrodo savaime suprantamas pasirinkimas. Kredito unijos pažįstamos mažiau, todėl vis dar kyla klausimų, ar jose saugu laikyti pinigus, ar galima naudotis kasdienėmis finansinėmis paslaugomis ir kuo narystė kredito unijoje skiriasi nuo įprasto banko kliento statuso.

Nors kredito unijoje, taip pat kaip ir banke, galima atsidaryti mokėjimo sąskaitą, naudotis kortele ir elektronine bankininkyste, laikyti indėlį ar kreiptis dėl paskolos, tačiau esminis skirtumas tarp kredito unijos ir banko slypi ne paslaugų sąraše.

Kredito unija yra kooperatinė finansų įstaiga, priklausanti jos nariams. Įsigijęs pagrindinį pajų žmogus tampa ne tik paslaugų naudotoju, bet ir vienu iš kredito unijos bendrasavininkių. Jis gali dalyvauti priimant svarbius sprendimus, o jo balsas yra toks pat svarbus kaip ir kitų narių.

Ką narystė kredito unijoje suteikia praktiškai?

1. Galimybė kreiptis dėl individualiai vertinamo finansavimo

    Būsto įsigijimas, namų atnaujinimas, automobilis, studijos ar kitas svarbus planas dažnai neatsiejamas nuo finansavimo. Kreipiantis dėl paskolos tenka pateikti informaciją apie pajamas, įsipareigojimus ir kitas aplinkybes, nuo kurių priklauso galutinis sprendimas.

    Tačiau gyvenimas ne visuomet telpa į standartines formas. Vieni dirba savarankiškai, kitų pajamos kinta, yra gaunamos iš kelių šaltinių ar priklauso nuo veiklos sezoniškumo. Tokiais atvejais svarbu ne tik pateikti skaičius, bet ir turėti galimybę paaiškinti savo situaciją.

    Kredito unijų specialistai, vertindami paraišką, atsižvelgia į individualias aplinkybes ir kartu su žmogumi ieško geriausiai jo poreikius bei finansines galimybes atitinkančio sprendimo. Tai negarantuoja, kad paskola bus suteikta, tačiau leidžia situaciją vertinti plačiau.

    2. Galimybė daugiau uždirbti iš santaupų

    Santaupos dažnai kaupiamos konkrečiam tikslui: finansiniam rezervui, didesniam pirkiniui, vaikų studijoms ar ramesnei ateičiai. Laikomos mokėjimo sąskaitoje jos paprastai neuždirba arba uždirba labai mažai, todėl dalį ilgesnį laiką nereikalingų pinigų verta laikyti terminuotajame indėlyje.

    Kredito unijos siūlo skirtingos trukmės indėlius, todėl galima pasirinkti savo planus atitinkantį laikotarpį. Prieš priimant sprendimą verta palyginti kredito unijų ir bankų siūlomas palūkanas, indėlio terminą, galimybę jį papildyti bei kitas sutarties sąlygas.

    LKU kredito unijų grupės kredito unijose laikomiems tinkamiems drausti indėliams taikoma tokia pati įstatymuose numatyta apsauga kaip ir bankuose. Jie draudžiami iki 100 000 Eur vienam indėlininkui vienoje kredito įstaigoje.

    3. Visos kasdienės finansinės paslaugos vienoje vietoje

    Kredito unijos kartais vis dar siejamos tik su indėliais ir paskolomis, tačiau LKU grupės kredito unijose galima rasti ir svarbiausias kasdieniams finansams reikalingas paslaugas. Kredito unijų nariai gali atsidaryti mokėjimo sąskaitą, naudotis mokėjimo kortele, atlikti pavedimus ir įmokas, valdyti pinigus elektroninėje bankininkystėje „I-Unija“ bei LKU kredito unijų grupės mobiliojoje programėlėje.

    Tad kredito unija gali būti ne papildoma vieta indėliui laikyti, o pagrindinė finansų įstaiga, kurioje galima gauti atlyginimą, atsiskaityti už pirkinius, apmokėti sąskaitas, kaupti santaupas ir prireikus kreiptis dėl finansavimo.

    Kai reikia patarimo ar finansinio sprendimo, su kredito unijų specialistais galima bendrauti nuotoliniu būdu arba atvykti į aptarnavimo padalinį be išankstinės registracijos. LKU kredito unijų grupė vienija 44 kredito unijas ir turi daugiau kaip 100 aptarnavimo vietų visoje Lietuvoje. Finansines paslaugas gyvai gali gauti ne tik didmiesčių, bet ir mažesnių miestų bei regionų gyventojai.

    4. Teisė dalyvauti priimant svarbius sprendimus

    Banko klientas naudojasi pasirinktomis paslaugomis, tačiau dėl to netampa banko savininku ir neįgyja teisės dalyvauti jo valdyme. Tuo metu kredito unijoje santykis yra kitoks.

    Įsigijęs pagrindinį pajų žmogus tampa kredito unijos nariu ir bendrasavininkiu. Narystė kredito unijoje suteikia teisę dalyvauti visuotiniuose narių susirinkimuose, balsuoti dėl svarbių klausimų ir prisidėti prie kredito unijos veiklos krypties.

    Čia galioja principas „vienas narys – vienas balsas“. Nario sprendimo galia nepriklauso nuo jo turimų santaupų, pajaus dydžio ar naudojamų paslaugų skaičiaus. Pavyzdžiui, daugiau pinigų kredito unijoje laikantis žmogus dėl to neįgyja daugiau teisių už kitus.

    Tai yra esminis kooperatinės finansų įstaigos ir banko skirtumas: žmogus čia yra ne tik klientas, kuriam teikiama paslauga, bet ir organizacijos dalis.

    5. Galimybė prisidėti prie savo bendruomenės augimo

    Kas nutinka finansų įstaigoje laikomiems pinigams? Sąskaitoje žmogus mato savo santaupas, tačiau jos kartu tampa bendrų įstaigos išteklių dalimi, leidžiančia finansuoti paskolas.

    Kredito unijose sutelktos lėšos padeda finansuoti jų narių poreikius: šeimos būstą, ūkininko techniką, smulkiojo verslo įrangą ar įmonės plėtrą. Konkretaus žmogaus indėlis nėra tiesiogiai perduodamas pasirinktam paskolos gavėjui, tačiau kartu su kitomis lėšomis didina kredito unijos galimybes skolinti.

    Dėl to finansų įstaigos pasirinkimas nėra vien klausimas, kur patogiau atlikti pavedimą ar kokios palūkanos mokamos už indėlį. Jis susijęs ir su finansavimo modeliu, kurį žmogus palaiko savo pinigais.

    Kai kredito unija finansuoja vietos gyventojų, ūkininkų ir verslų planus, poveikis gali būti matomas visame regione: šeima įsigyja būstą ir lieka jame gyventi, ūkis atnaujina techniką, o verslas investuoja, plečia veiklą ar kuria darbo vietas.

    6. Uždirbtas pelnas kuria vertę nariams ir bendruomenei

    Kredito unija neturi išorinių akcininkų, kuriems būtų siekiama uždirbti kuo didesnę investicijų grąžą. Jos savininkai yra patys nariai.

    Uždirbtas pelnas naudojamas kredito unijos kapitalui ir finansiniam atsparumui stiprinti, paslaugoms tobulinti, naujiems sprendimams diegti bei ilgalaikiam veiklos augimui užtikrinti.

    Kartais tai apibūdinama sakant, kad pelnas „lieka bendruomenėje“. Kuo kredito unija finansiškai stipresnė, tuo daugiau galimybių ji turi investuoti į nariams reikalingas paslaugas, gerinti aptarnavimą ir toliau finansuoti gyventojų, ūkininkų bei verslų planus.

    Tapti nariu galima ir internetu

    Norint tapti kredito unijos nariu, pirmiausia reikia pasirinkti tinkamą kredito uniją. Galimybė prisijungti prie konkrečios unijos priklauso nuo to, kur žmogus gyvena, dirba ar mokosi, taip pat nuo kitų jos įstatuose nustatytų narystės kriterijų.

    Kredito unijos nariu galima tapti nuotoliniu būdu naudojantis „Smart-ID“, „Mobile-ID“ ar kitomis tapatybės patvirtinimo priemonėmis.

    Sužinokite, kurios kredito unijos nariu galite tapti, ir susipažinkite su narystės sąlygomis: https://lku.lt/tapkite-nariu/privatiems/
    Dėl planinių IT sistemų atnaujinimo darbų š. m. spalio 28 d.

    Informuojame, kad š. m. spalio 28 d. nuo 22 val. iki 23.30 val. laikotarpiu vyks planiniai sistemų atnaujinimo darbai. Jų metu nebus galimybės:

    • prisijungti prie el. bankininkystės sistemos „i-Unija“,
    • prisijungti prie LKU mobiliosios programėlės;
    • atsiskaityti el. parduotuvėse, jeigu atsiskaitymo būdą pasirinksite el. bankininkystę „i-Unija“,
    • atlikti ir gauti momentinių mokėjimų.

    Atsiskaitymai mokėjimo kortelėmis veiks kaip įprastai. 

    Periodiniai atnaujinimai yra būtini siekiant užtikrinti paslaugų kokybę ir Jūsų duomenų saugumą. Labai rekomenduojame reikalingas operacijas per elektroninę bankininkystę ir LKU mobiliąją programėlę atlikti prieš arba po atnaujinimo darbų.  

    Atsiprašome už galimus nepatogumus ir dėkojame už Jūsų supratingumą.

    Šaukiamas Trakų kredito unijos neeilinis visuotinis narių susirinkimas

    Trakų kredito unijos narių dėmesiui!
    Pranešame, kad 2026 m. lapkričio 17 d. 15 val. Trakų kredito unijos patalpose, adresu:
    Vytauto g. 19-1, Trakai, šaukiamas Trakų kredito unijos neeilinis visuotinis narių
    susirinkimas, numatant šią darbotvarkę:

    1. Kredito unijos pavadinimo keitimas.
    2. Kredito unijos naujos redakcijos įstatų tvirtinimas.
    3. Kredito unijos paskolų komiteto narių ir paskolų komiteto pirmininko rinkimai

    Su darbotvarkėje numatytų klausimų nutarimų projektais bei kitais dokumentais kredito
    unijos nariai gali susipažinti kredito unijos patalpose nuo 2026 m. lapkričio 9 d., adresu
    Vytauto g. 19–1, Trakai.
    Unijos nariai gali pasinaudoti kredito unijos įstatuose numatyta teise dėl aukščiau
    nurodytų klausimų išreikšti nuomonę (balsuoti) iš anksto raštu užpildant bendrąjį
    balsavimo biuletenį (išankstinis balsavimas raštu). Prašymą išduoti balsavimo biuletenį
    galima rasti – ČIA, taip pat kreipiantis el. paštu
    [email protected], arba klientų aptarnavimo vietoje, adresu Vytauto 19-1, Trakai. Užpildytus ir
    pasirašytus bendruosius balsavimo biuletenius prašome pristatyti iki 2026-11-17 12 val.
    (įmesti) į kredito unijos pašto dėžutę, siųsti registruotu paštu arba pasirašytus elektroniniu
    būdu atsiųsti el. paštu [email protected].
    Taip pat pranešame, kad, pakartotinis neeilinis visuotinis narių susirinkimas, jei neeilinis
    visuotinis narių susirinkimas neįvyks dėl kvorumo nebuvimo, bus šaukiamas 2026 m.
    lapkričio 26 d. 15 val. Trakų kredito unijos patalpose, adresu: Vytauto 19-1, Trakai.
    Pakartotiniame (neeiliniame) visuotiniame narių susirinkime galioja tik neįvykusio neeilinio
    visuotinio narių susirinkimo darbotvarkė. Neeiliniame visuotiniame narių susirinkime
    dalyvaujantis narys (jo įgaliotinis) privalo pateikti asmens tapatybę patvirtinantį dokumentą, o
    įgaliotinis – atstovavimo pagrindą (notaro patvirtintą įgaliojimą).
    Asmuo, įgaliotas teikti išsamią informaciją apie šaukiamą neeilinį visuotinį narių susirinkimą
    – administracijos vadovė Rima Bartkevičienė, tel. +37065232576, el. p. [email protected].
    Pagarbiai
    Trakų kredito unija

    Kredito unijų bendruomenė išrinko metų lyderius: įvertintas gebėjimas matyti kelis žingsnius į priekį

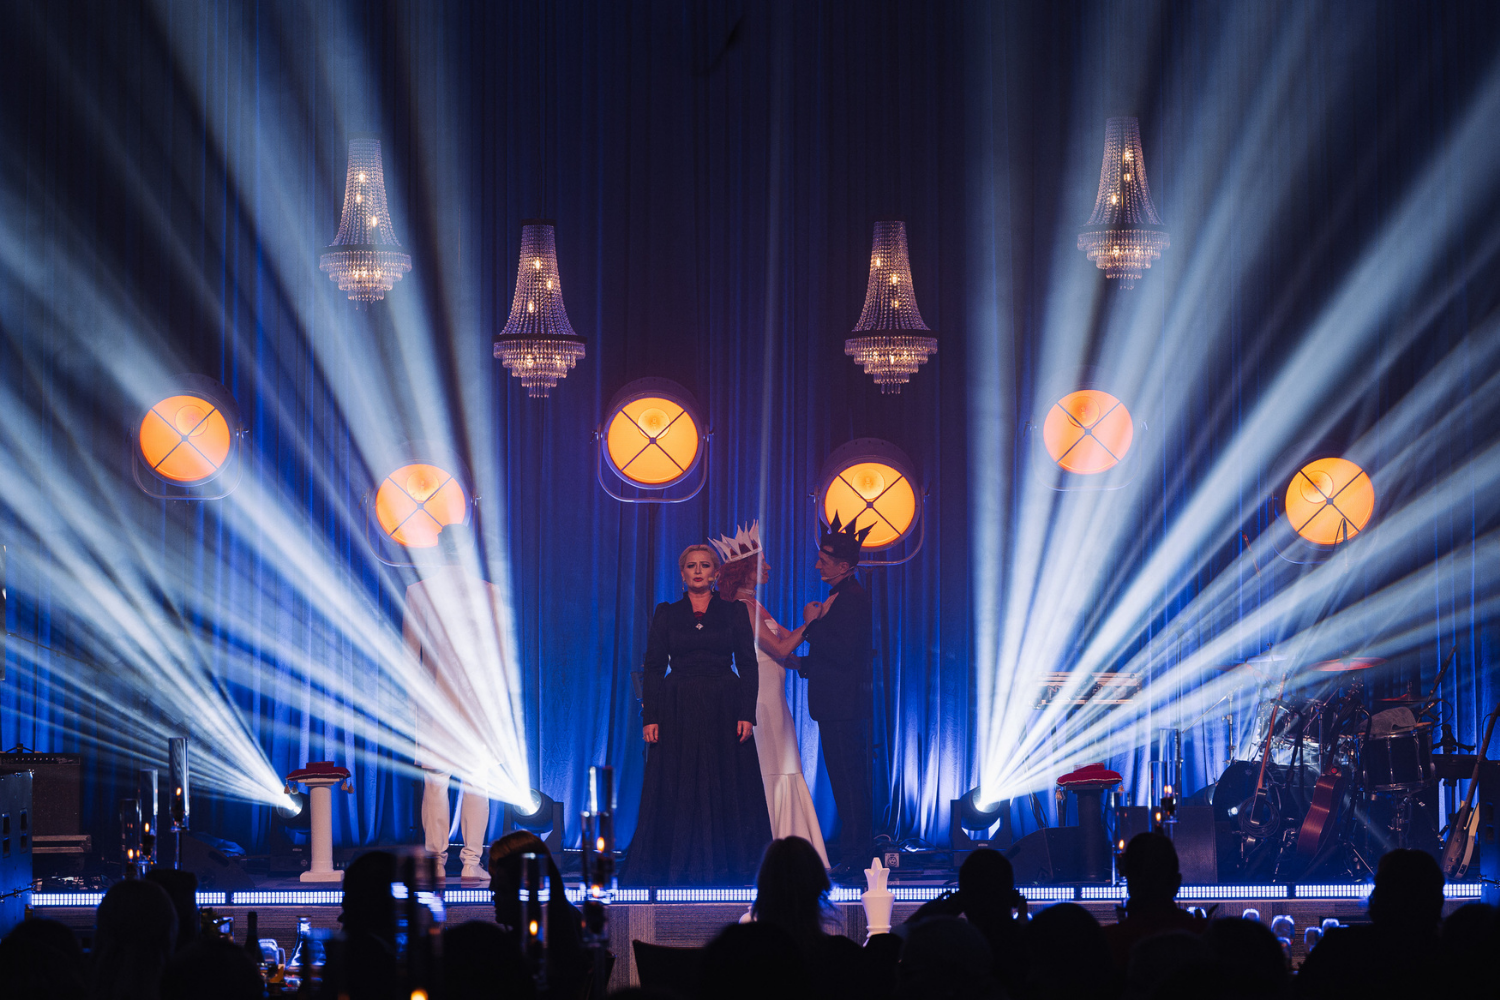
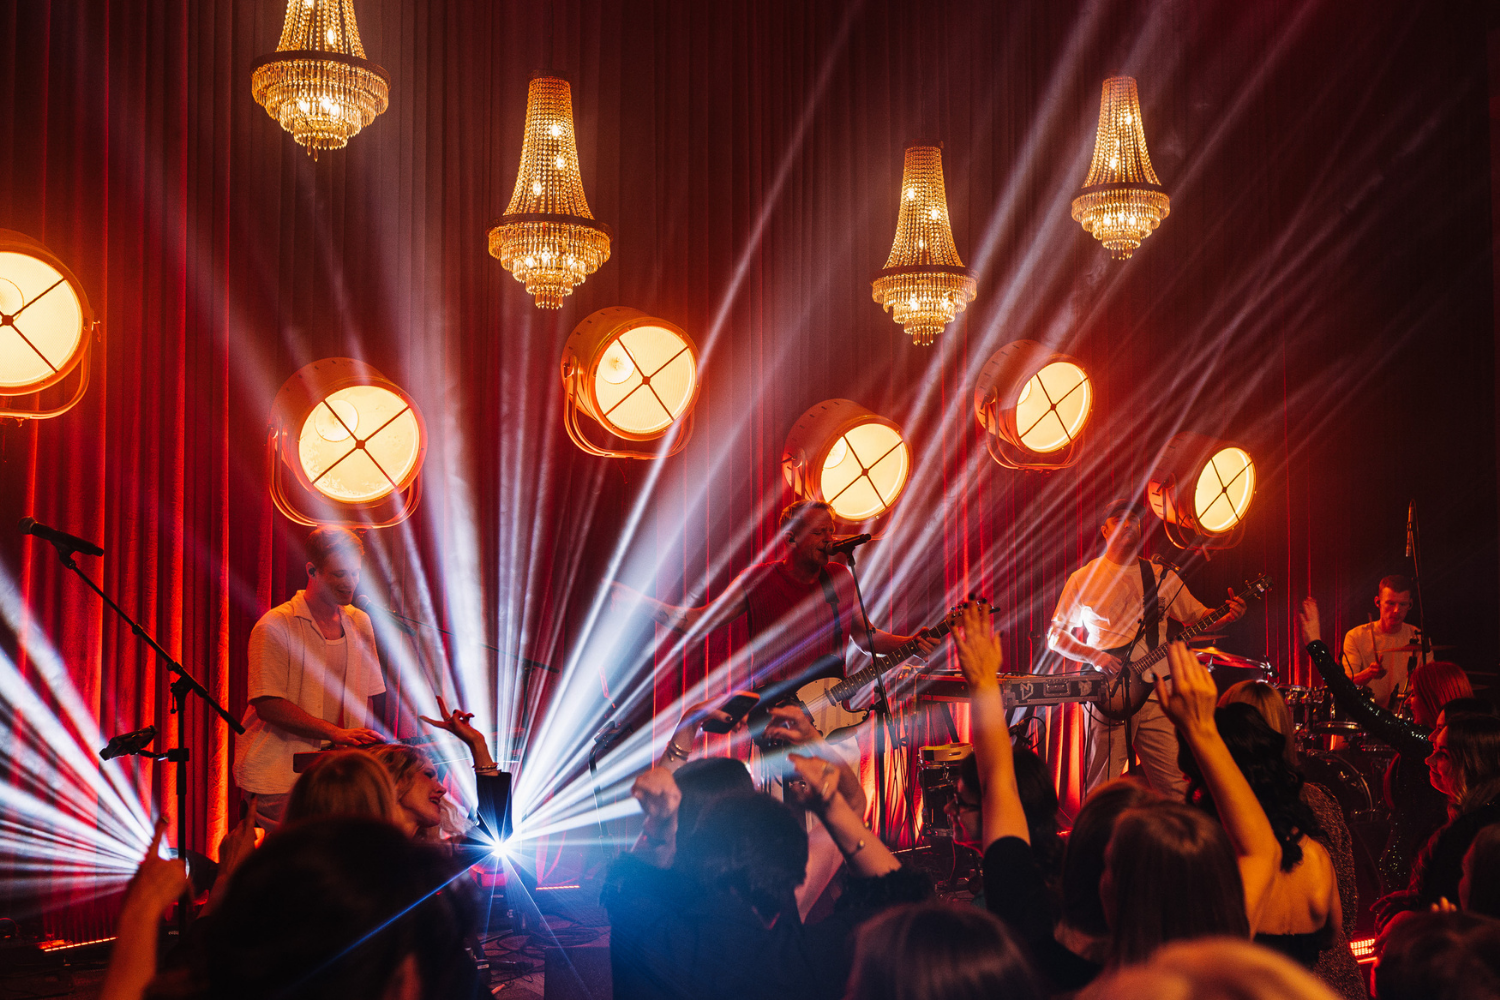
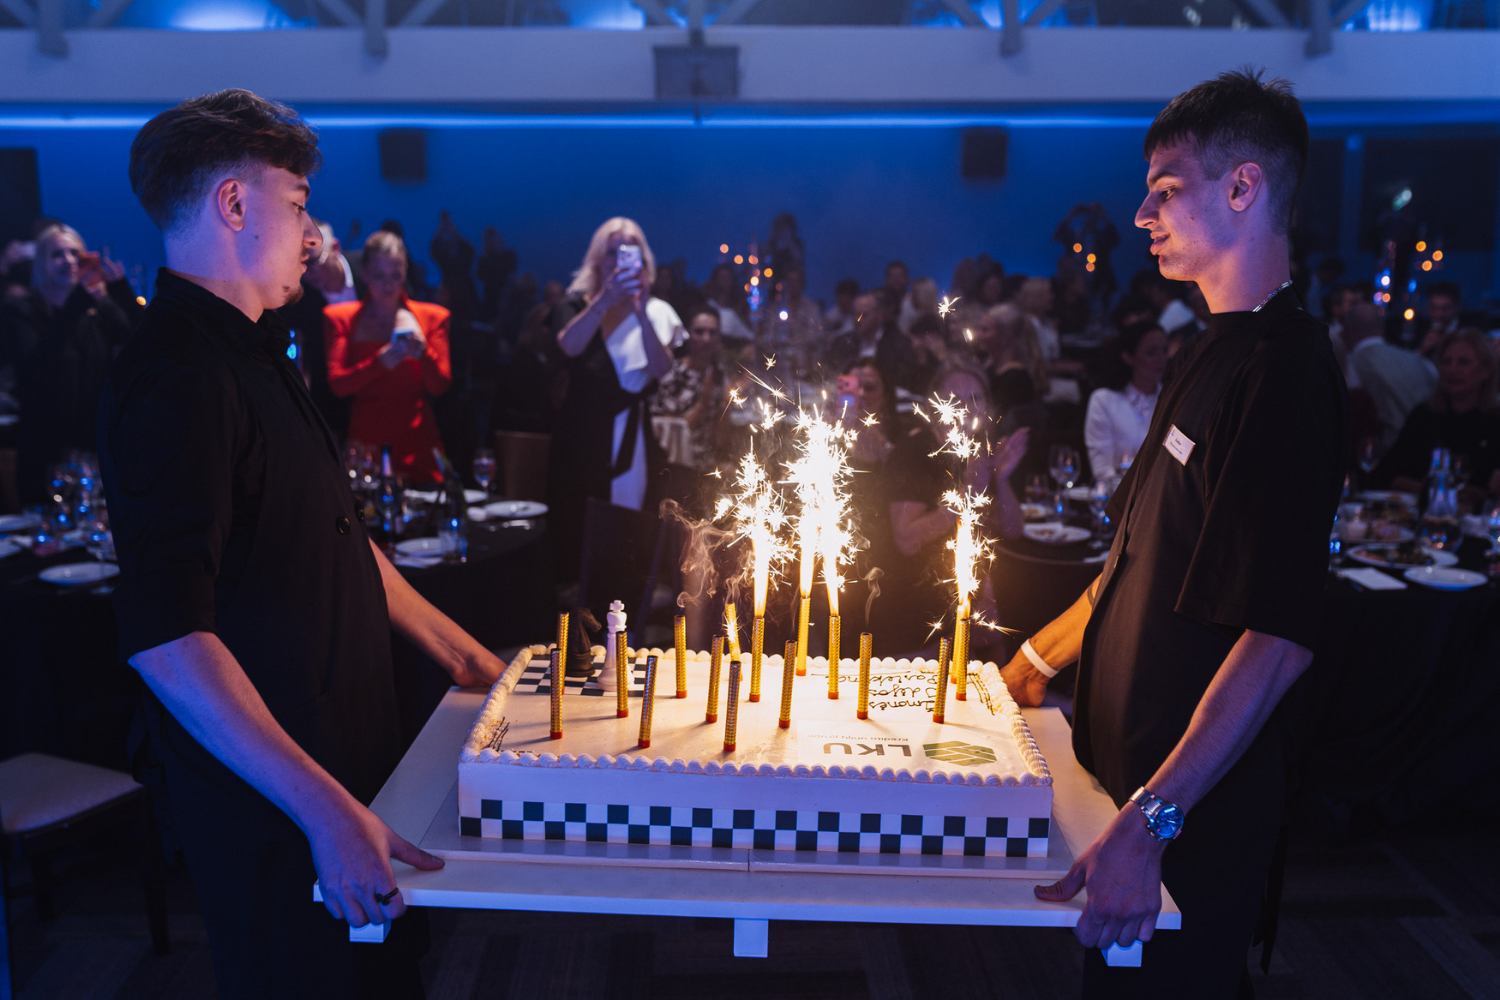
    Trečiąjį spalio ketvirtadienį minimos Tarptautinės kredito unijų dienos proga asociacija „Lietuvos kredito unijos“ subūrė kredito unijų bendruomenę iš visos šalies. Į šventinį renginį susirinko 240 atstovų iš LKU kredito unijų grupei priklausančių unijų. Tai tapo proga ne tik įvertinti metų pasiekimus, bet ir aptarti bendruomeninės bankininkystės vaidmenį stiprinant Lietuvos regionus bei vietos verslą.

    Šachmatų tematika paremti apdovanojimai simboliškai priminė, kad kredito unijų veikloje, kaip ir šachmatuose, svarbūs ne tik pavieniai sprendimai, bet ir gebėjimas numatyti kelis žingsnius į priekį. Todėl šių metų apdovanojimuose dėmesys skirtas ne tik rezultatams, bet ir nuosekliam darbui, atsakomybei bei ilgalaikę vertę kuriančioms iniciatyvoms.

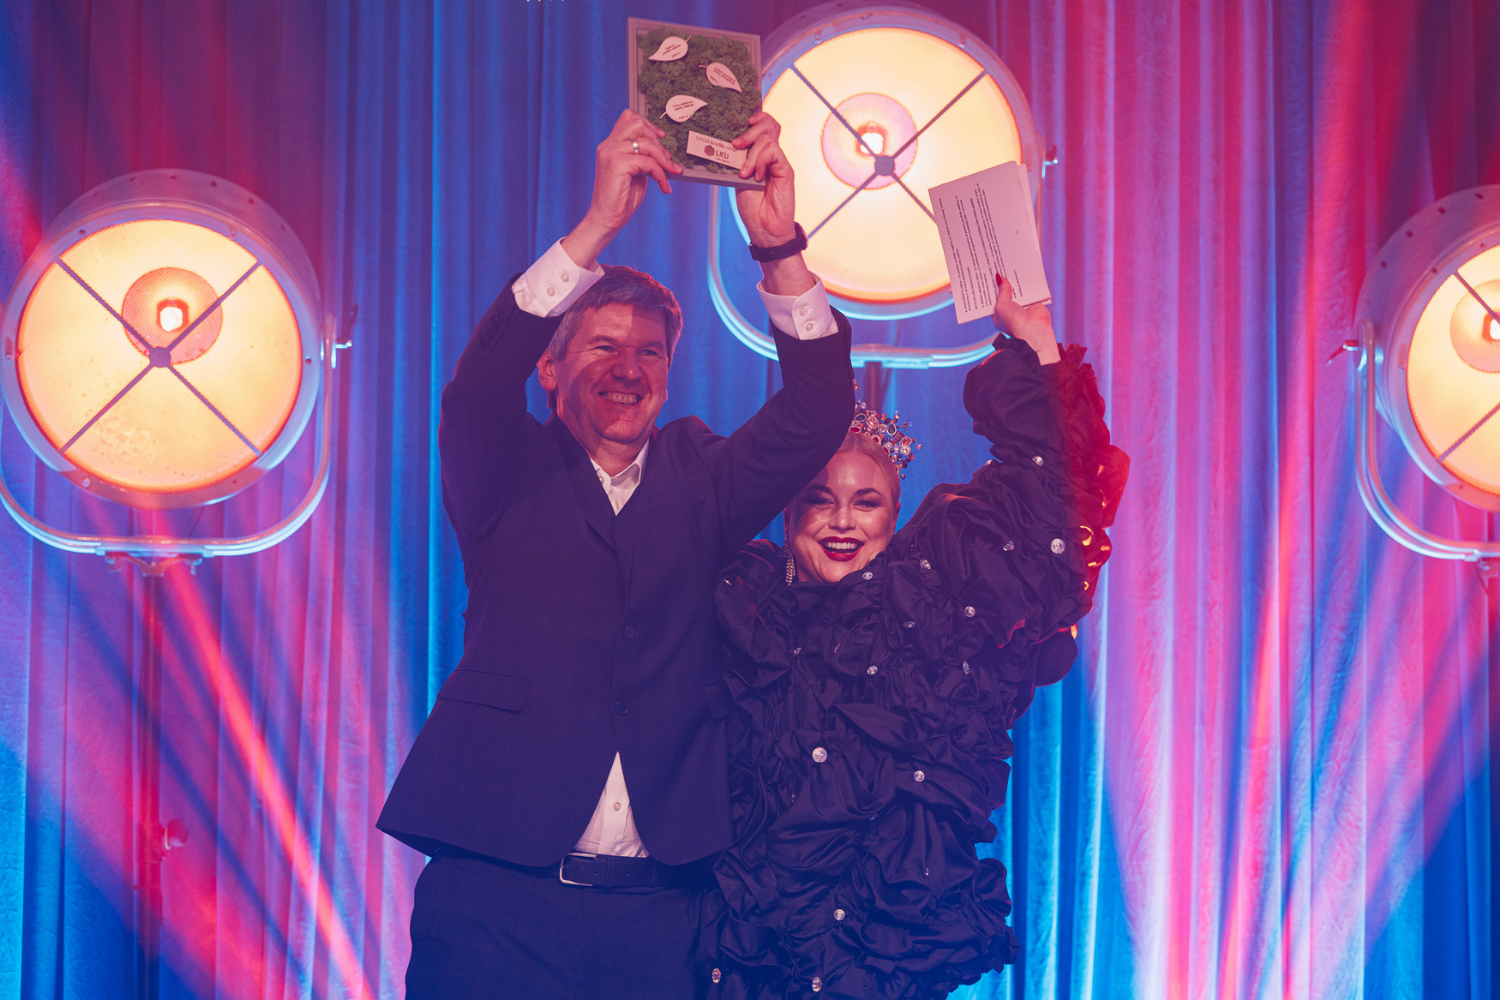
    Vienas prasmingiausių vakaro įvertinimų „Ilgo žaidimo meistrė“ skirtas kredito unijos „Tikroji viltis“ administracijos vadovei Virginijai Stonkuvienei už beveik tris dešimtmečius trunkantį atsidavimą kredito unijų judėjimui. Organizacijoje ji dirba nuo 1998 metų ir šiuo metu yra ilgiausiai dirbanti kredito unijų sistemos profesionalė.

    Viena renginio tradicijų – apžvelgti, kaip kredito unijoms sekėsi įgyvendinti per metus išsikeltus iššūkius. Kasmet kredito unijos nusimato tikslus, kurių siekia iki kitos Tarptautinės kredito unijų dienos. Jie apima įvairias sritis – nuo verslo augimo ir naujų klientų pritraukimo iki skaitmeninių paslaugų plėtros, klientų pažinimo bei rizikų valdymo stiprinimo. Šiemet dalis kredito unijų sėkmingai įgyvendino net po kelis užsibrėžtus tikslus, taip patvirtindamos gebėjimą nuosekliai siekti ilgalaikių rezultatų.

    Pasak Ievos Naudžiūnaitės, Lietuvos centrinės kredito unijos (LCKU), prižiūrinčios LKU kredito unijų grupę, administracijos vadovo pavaduotojos, šių metų Pasaulinės kredito unijų tarybos paskelbta Tarptautinės kredito unijų dienos tema „Kooperatiniai finansai – patikimas signalas triukšmingame pasaulyje“ labai tiksliai atspindi kredito unijų veiklos esmę.

    „Sparčiai besikeičiančiame pasaulyje vis svarbiau turėti finansų partnerį, kuriuo galima pasitikėti ne tik palankiomis aplinkybėmis, bet ir tuomet, kai situacija sudėtingesnė. Finansuose, kaip ir šachmatuose, svarbūs ne tik pavieniai sprendimai, bet ir gebėjimas matyti jų ilgalaikes pasekmes.

    Kredito unijų stiprybė slypi artimame ryšyje su savo bendruomenėmis ir gebėjime vertinti ne tik skaičius, bet ir konkrečią žmogaus ar verslo situaciją. Jos visada buvo daugiau nei finansų įstaigos – jos yra bendruomenių sukurtos organizacijos, kurių tikslas kurti vertę savo nariams. Todėl jų sukurtas kapitalas lieka Lietuvoje ir per finansines paslaugas grįžta regionų žmonėms, ir verslams“, – sako ji.

    LKU kredito unijų grupė yra didžiausia kredito unijų grupė Lietuvoje, vienijanti 44 kredito unijas ir daugiau nei 130 tūkst. narių. Grupės unijos teikia finansines paslaugas gyventojams, verslui, ūkininkams ir vietos bendruomenėms.

    Šaukiamas Klaipėdos kredito unijos neeilinis visuotinis narių susirinkimas

    Kredito unijos „Klaipėdos kredito unija“ narių dėmesiui!

    2026 m. lapkričio 9 d. 12 val. 00 min., Klaipėdos kredito unijos patalpose, adresu S. Šimkaus g. 6, Klaipėda, šaukiamas kredito unijos „Klaipėdos kredito unija“ (registracijos adresas: Klaipėdos g. 17A, Garžgdai, LT-96135), neeilinis visuotinis narių susirinkimas, numatant šią darbotvarkę:
    1. Paskolų komiteto narių ir paskolų komiteto pirmininko rinkimas.
    2. Valdybos narių ir valdybos pirmininko rinkimas.
    3. Įgaliojimų suteikimas valdybai priimti sprendimus dėl disponavimo kredito unijos turtu ir ilgalaikio turto įsigijimo, ilgalaikių paskolų paėmimo ir suteikimo, laidavimo ar garantavimo už kitų asmenų prievoles, jeigu turto vertė ar sandorių suma viršija 1/10 kredito unijos nuosavo kapitalo.
    Su darbotvarkėje numatytų klausimų nutarimų projektais, ataskaitomis bei kitais dokumentais kredito unijos nariai gali susipažinti kredito unijos patalpose, adresu S.Šimkaus g. 6, Klaipėda.
    Neįvykus neeiliniam visuotiniam kredito unijos „Klaipėdos kredito unija“ narių susirinkimui, remiantis Klaipėdos kredito unijos įstatų 5.14 punktu, 2026 m. lapkričio 16 d. 12 val. 00 min., unijos patalpose: S.Šimkaus g. 6, Klaipėda, šaukiamas pakartotinis unijos neeilinis visuotinis narių susirinkimas su ta pačia darbotvarke.
    Klaipėdos kredito unijos nariai gali pasinaudoti Klaipėdos kredito unijos įstatuose numatyta teise dėl aukščiau nurodytoje darbotvarkėje svarstomų klausimų balsuoti iš anksto raštu užpildant bendrąjį balsavimo biuletenį.

    Asmuo, įgaliotas teikti išsamią informaciją apie šaukiamą visuotinį narių susirinkimą – Karolis Doda, tel. (0 46) 410 710, el.paštas: [email protected]                    

    Regionų bendruomenes telkianti RKL pradeda naują sezoną

    Ketvirtadienio vakarą Birštone oficialiai atidarytas 2026–2027 m. Nostra.lt Regionų krepšinio lygos (RKL) sezonas. Regionų bendruomenes visoje Lietuvoje vienijančio čempionato startui pasirinkta simboliška dvikova: praėjusio sezono A diviziono finale susitikusios Birštono „Milasta“ ir BC „Širvintos-UHB Group“ ekipos čempionatą pradėjo tarpusavio akistata. Antrą sezoną iš eilės pagrindine lygos partnere bei „Lyderių taurės“ tituline rėmėja išlieka LKU kredito unijų grupė, kuriai atstovauja Lietuvos centrinė kredito unija (LCKU). 

    Pirmosiose čempionato rungtynėse „Milasta“ rezultatu 83:79 įveikė „Širvintos-UHB Group“. Praėjusį sezoną šių komandų susitikimas finale baigėsi Birštono „Milastos“ pergale rezultatu 89:86, todėl atidarymo rungtynės sirgaliams priminė vieną dramatiškiausių praėjusio sezono kovų, kurios baigtis paaiškėjo tik paskutinėmis sekundėmis. 

    Į renginį susirinko lygos atstovai, partneriai, sirgaliai ir bendruomenių nariai iš visos Lietuvos. Regionų krepšinis jau daugelį metų išlieka vieta, kur susitinka skirtingos kartos, o rungtynės tampa svarbiu bendruomeninio gyvenimo įvykiu miestams ir miesteliams visoje Lietuvoje. 

    Pasak LCKU administracijos vadovo Mindaugo Vijūno, būtent glaudus ryšys su regionais ir bendruomenėmis yra tai, kas vienija LKU ir RKL. 

    „Kaskart atvykę į RKL rungtynes matome kur kas daugiau nei krepšinį. Matome žmones, kurie didžiuojasi savo miestu, bendruomenes, susiburiančias palaikyti savo komandų, ir jaunąją kartą, augančią su sportu. Kredito unijos taip pat kūrėsi bendruomenėse, todėl puikiai suprantame, kokią vertę tokios iniciatyvos kuria regionuose. Būtent todėl ši partnerystė mums yra prasminga“, – sako M. Vijūnas. 

    Anot jo, sezono atidarymas Birštone dar kartą parodė, kad regionų krepšinis išlieka svarbia bendruomenes vienijančia jėga. 

    „Atmosfera sezono starte palieka labai gerą įspūdį. Jaučiame sirgalių energiją, komandų motyvaciją ir didelį visos lygos potencialą. Smagu matyti pilnas tribūnas, miestų palaikymą savo komandoms ir žmones, kurie prie krepšinio sugrįžta ne tik dėl rezultato, bet ir dėl bendrumo jausmo. RKL bendruomenei linkiu azartiško, sėkmingo ir traumų išvengiančio sezono, o iš antrojo bendro sezono tikiuosi dar glaudesnio ryšio su lygos bendruomene ir naujų iniciatyvų regionuose“, – teigia LCKU administracijos vadovas. 

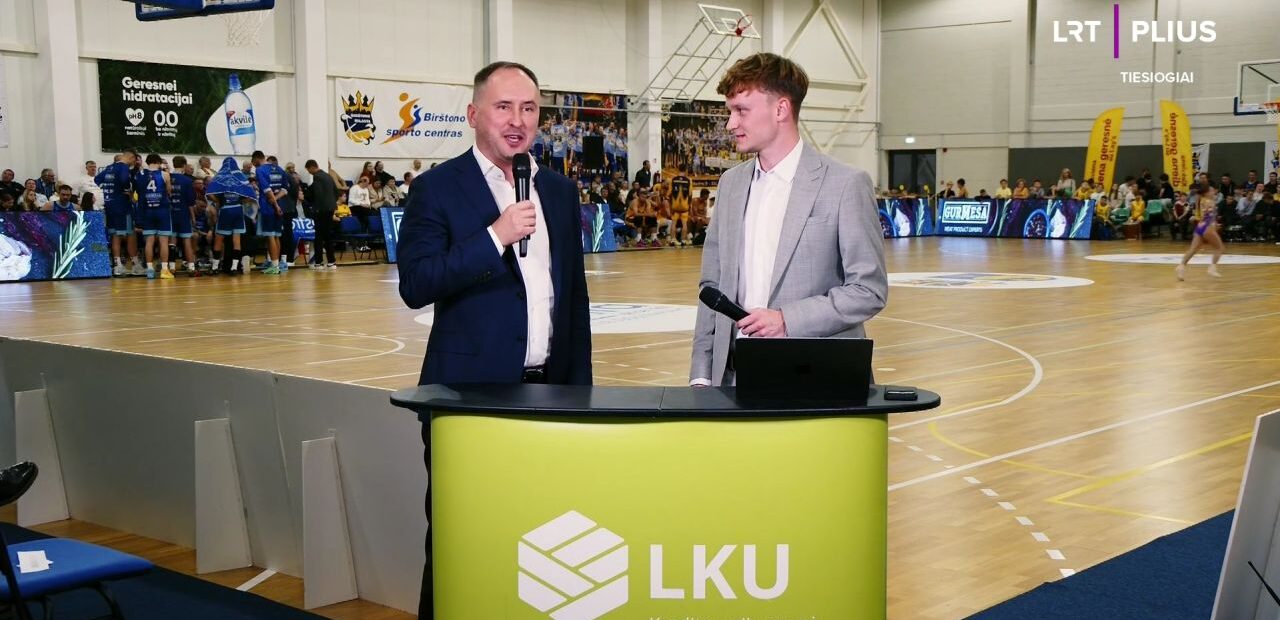
    Atidarymo renginyje veikė LKU kredito unijų grupės, vienijančios 44 kredito unijas visoje Lietuvoje, studija, kurioje pertraukų metu buvo kalbinami lygos atstovai, krepšinio bendruomenės nariai. Joje aptarti naujojo sezono lūkesčiai, pirmieji įspūdžiai ir svarbiausios čempionato temos.

    Darbo rinkoje laimi ne tie, kurie garsiausiai kalba apie save, o tie, kurie nuosekliai kuria pasitikėjimą

    Kodėl vieni darbdaviai sėkmingai pritraukia talentus, o kiti susiduria su nuolatiniais iššūkiais net siūlydami konkurencingą atlyginimą? Personalo ekspertai pastebi, kad šiandien darbo rinkoje kandidatų pasirinkimą vis dažniau lemia ne atlygis ar žinomas vardas, o organizacijos kultūra, vadovavimo kokybė ir pasitikėjimas darbdaviu.

    „Pastaraisiais metais kandidatų lūkesčiai reikšmingai pasikeitė. Konkurencingas atlygis išlieka vienu svarbiausių kriterijų, tačiau šiandien kandidatai darbo pasiūlymą vertina gerokai plačiau – jiems svarbi organizacijos kultūra, vadovavimo stilius, profesinio augimo galimybės, darbo ir asmeninio gyvenimo balansas bei prasminga darbuotojo patirtis“, – teigia Aistė Jokubonė, Lietuvos centrinės kredito unijos (LCKU) personalo vadovė.

    Pasak jos, kandidatai prieš priimdami sprendimą aktyviai domisi potencialiu darbdaviu: skaito darbuotojų atsiliepimus, stebi organizacijos komunikaciją ir vertina, ar deklaruojamos vertybės iš tiesų atsispindi kasdienėje veikloje. Todėl stiprus prekės ženklas nebėra automatinis pranašumas kovojant dėl talentų.

    Kandidatai vertina ne pažadus, o realybę

    Šiandien žmonėms svarbu ne tik gauti darbo pasiūlymą, bet ir suprasti, kokioje organizacijoje jie dirbs. Kandidatai tikisi aiškios komunikacijos, skaidrumo ir pagarbos. Vis dažniau jie vertina ne tik siūlomas pareigas ar atlyginimą, bet ir organizacijos požiūrį į darbuotojus, vadovavimo kultūrą bei galimybes augti.

    „Lankstumas daugeliui darbuotojų tapo ne papildoma nauda, o natūralia darbo organizavimo dalimi. Žmonės tikisi pasitikėjimu grįstos kultūros, aiškių tikslų ir galimybės dirbti ten, kur jie gali būti produktyviausi, neprarasdami ryšio su komanda. Todėl mūsų organizacijoje taikomas hibridinis 3:2 darbo modelis, lankstus darbo grafikas bei darbostogų galimybė“, – sako A. Jokubonė.

    Jos teigimu, būtent kasdienė darbuotojų patirtis formuoja organizacijos reputaciją darbo rinkoje. Todėl darbdaviams tampa vis svarbiau ne tik kalbėti apie vertybes, bet ir užtikrinti, kad jos būtų matomos realiuose sprendimuose bei darbuotojų patirtyse.

    Pokyčiai šiandien yra būtinybė

    Darbo rinka, technologijos ir darbuotojų lūkesčiai keičiasi itin sparčiai, todėl organizacijos turi gebėti prisitaikyti.

    „Tai puikiai iliustruoja ir mūsų sektorius. Kredito unijos šiandien yra visai kitokios nei buvo prieš dešimtmetį. Augome ne tik skaičiais – vien LKU grupės valdomas turtas jau viršija 1 mlrd. eurų, – bet ir kompetencijomis, technologijomis bei veiklos ambicijomis. Kartu su organizacija auga ir čia dirbančių žmonių galimybės – gilinti profesines kompetencijas, siekti karjeros, inicijuoti pokyčius ir kurti sprendimus, kurie gali būti pritaikomi visoje LKU grupėje. Tačiau augdami nepraradome to, kas kredito unijas visada išskyrė – bendruomeniškumo, artumo žmogui ir galimybės kiekvienam darbuotojui ne tik prisidėti prie bendro rezultato, bet ir aiškiai matyti savo darbo rezultatą.“, – pasakoja A. Jokubonė.

    Anot jos, pokyčiai šiandien yra ne pasirinkimas, o būtinybė. Ilgalaikį konkurencinį pranašumą įgauna ne didžiausios ar garsiausios organizacijos, o tos, kurios geba keistis kartu su rinka ir kartu išlieka autentiškos.

    Talentus pirmiausia reikia auginti

    Nors konkurencingas darbo užmokestis išlieka svarbia sąlyga, šiandien jis vis dažniau suvokiamas kaip bazinis lūkestis, o ne pagrindinis motyvatorius. Kandidatai nori matyti aiškias augimo perspektyvas ir galimybę realizuoti savo potencialą.

    „Mūsų požiūris – talentus pirmiausia reikia auginti. Praėjusiais metais apie 10 proc. darbuotojų mūsų organizacijoje pakeitė pareigas organizacijos viduje: vieni augo horizontaliai, plėsdami kompetencijas, kiti vertikaliai, prisiimdami daugiau atsakomybių. Tikime, kad vidinė karjera yra viena efektyviausių darbuotojų motyvavimo ir išlaikymo priemonių“, – teigia personalo vadovė.

    Pasak jos, šiandien vis svarbiau vertinti ne tik tai, ką žmogus geba dabar, bet ir jo potencialą augti ateityje. Organizacijos, kurios geba atpažinti ir ugdyti potencialą, kuria stipresnes ir labiau įsitraukusias komandas.

    Žmonės ateina dirbti pas žmones

    Vienas svarbiausių veiksnių, lemiančių kandidatų pasirinkimą, išlieka tiesioginis vadovas. Atrankų metu žmonės vertina ne tik siūlomas pareigas ar atsakomybes, bet ir vadovų bendravimo stilių, požiūrį į darbuotojus bei organizacijos kultūrą apskritai.

    „Šiandien kandidatai darbdavį renkasi labai atsakingai. Jie ieško ne skambių pažadų, o įrodymų, kad organizacija iš tiesų gyvena tuo, ką deklaruoja. Todėl darbo rinkoje laimi ne tie darbdaviai, kurie garsiausiai kalba apie save, o tie, kurie kasdieniais veiksmais kuria pasitikėjimą tarp darbuotojų, kandidatų ir vadovų“, – sako A. Jokubonė.

    Būtent pasitikėjimas šiandien tampa svarbiausia valiuta siekiant pritraukti ir išlaikyti geriausius talentus.

    Anot jos, ir patys kandidatai darbo pokalbį turėtų vertinti ne tik kaip progą pristatyti save, bet ir kaip galimybę įvertinti būsimą darbdavį. Nors atlyginimas išlieka svarbiu veiksniu priimant sprendimą, ilgalaikėje perspektyvoje ne mažiau reikšmingi tampa organizacijos kultūra, santykis su tiesioginiu vadovu ir tai, kaip žmogus jaučiasi komandoje.

    „Apie šiuos dalykus nemažai galima suprasti jau atrankos metu. Vertėtų atkreipti dėmesį į būsimo vadovo bendravimo stilių: ar jis klausosi, kaip reaguoja į klausimus, ar atvirai kalba ne tik apie pozicijos privalumus, bet ir apie iššūkius. Jei pokalbyje dalyvauja keli organizacijos atstovai, daug pasako ir jų tarpusavio bendravimas – ar jie išklauso vienas kitą, ar jaučiamas pasitikėjimas bei pagarba“, – sako A. Jokubonė.

    Ji taip pat ragina kandidatus nebijoti užduoti konkrečių klausimų. Vietoje bendro klausimo apie organizacijos kultūrą verta pasiteirauti, kaip komandoje sprendžiami nesutarimai, kada paskutinį kartą darbuotojo iniciatyva virto realiu pokyčiu ar kokių karjeros augimo pavyzdžių organizacija gali pateikti iš pastarųjų metų. „Tokie atsakymai apie būsimą darbovietę dažnai pasako kur kas daugiau nei vertybių sąrašas interneto svetainėje“, – reziumuoja ji.

    LKU grupės pelnas pirmąjį 2026 m. pusmetį augo beveik dvigubai 

    Lietuvos centrinės kredito unijos (LCKU) vienijama LKU kredito unijų grupė pirmąjį 2026 m. pusmetį demonstravo įspūdingą augimo tempą – palyginti su tuo pačiu laikotarpiu pernai, neaudituotais duomenimis grynasis LKU grupės pelnas augo 96 proc. – iki 7,3 mln. Eur, o paskolų portfelis viršijo 1 mlrd. Eur.  

    Rekordinis LKU kredito unijų grupės pelnas ne tik stiprina kapitalą, bet ir virsta apčiuopiama grąža kredito unijų nariams. Uždirbtos lėšos tiesiogiai investuojamos į pažangius produktus, patrauklesnes paslaugų sąlygas bei aktyvią kredito unijų plėtrą tiek didmiesčiuose, tiek mažesnėse šalies gyvenvietėse. Taip sukurta vertė tenka kiekvienam nariui, užtikrinant ilgalaikį visos kredito unijų sistemos augimą.  

    „Reikšmingi rezultatai rodo, kad pasirinkta strateginė kryptis pasiteisina. Ir toliau nuosekliai plečiame finansavimo ir taupymo galimybes klientams, stipriname grupės finansinį atsparumą bei investuojame į organizacijos pajėgumus, siekdami užtikrinti tvarų augimą ilgalaikėje perspektyvoje“, – teigia Mindaugas Vijūnas, LCKU administracijos vadovas ir valdybos pirmininkas. 

    LCKU neaudituotas grynasis pelnas per pirmąjį pusmetį taip pat ženkliai augo ir siekė 2,3 mln. Eur. 

    Pagrindiniai veiklos rodikliai 

    Pirmąjį 2026 m. pusmetį LKU grupės turtas viršijo 1,3 mlrd. Eur, o kapitalas sudarė 109 mln. Eur. Grynosios palūkanų pajamos pasiekė 28 mln. Eur – tai 24 proc. daugiau nei tuo pačiu laikotarpiu pernai. LKU grupės pelningumo rodikliai taip pat išliko aukštame lygyje. Turto grąžos (ROA) rodiklis 2026 m. pirmąjį pusmetį viršijo 1 proc. ir, palyginti su praėjusių metų tuo pačiu laikotarpiu, padidėjo 0,5 proc. punkto. Nuosavybės grąžos (ROE) rodiklis buvo didesnis nei 13 proc. ir augo 5,1 proc. punkto, lyginant su 2025 m. pirmuoju pusmečiu.  

    Augantys paskolų ir indėlių portfeliai  

    Vienu svarbiausių LKU grupės pirmojo pusmečio rezultatų išlieka toliau augantis paskolų portfelis. Neaudituotais duomenimis, konsoliduotas paskolų portfelis per metus padidėjo beveik 20 proc. ir siekė kone 1,05 mlrd. Eur.  

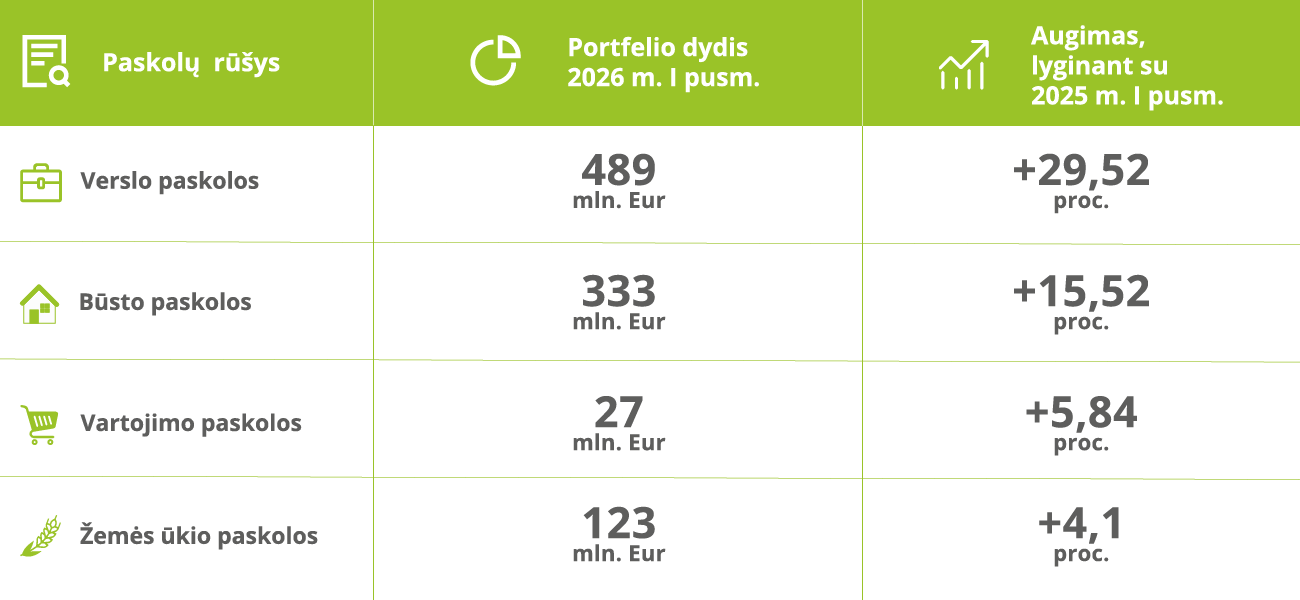
    Paskolų portfelio plėtra stebima visose finansavimo srityse, tačiau didžiausią augimo dalį sudarė verslo finansavimas. Verslo paskolų portfelis I pusmečio pabaigoje siekė 489 mln. Eur ir, lyginant su tuo pačiu laikotarpiu pernai, išaugo daugiau nei 114 mln. Eur arba 29,52 proc.  

    „Augantis verslo finansavimo poreikis ir didėjantis paskolų portfelis rodo ne tik aktyvias įmonių investicijas į plėtrą, bet ir pasitikėjimą kredito unijų sektoriaus galimybėmis finansuoti jų augimą. Siekiame būti patikimu partneriu verslui, užtikrindami prieinamą finansavimą tiek smulkiosioms, tiek vidutinėms įmonėms visoje Lietuvoje“, – teigia M. Vijūnas.  

    Kartu su paskolų portfelio augimu didėjo ir LKU grupės indėlių apimtis. Bendras indėlių portfelis pasiekė 1,1 mlrd. Eur, ypač sparčiai augo terminuotųjų indėlių portfelis – jis sudarė 851 mln. Eur. Indėlių augimą skatino konkurencingos palūkanų normos bei klientams pasiūlyti patrauklūs taupymo sprendimai. 

    Investuotojų pasitikėjimą LKU grupe rodo sėkminga obligacijų emisija 

    Investuotojų pasitikėjimą LKU grupės veiklos strategija ir rezultatais atspindėjo ir sėkmingai įvykdytas antrasis LCKU subordinuotųjų obligacijų platinimo etapas. Per abu platinimo etapus investuotojų paklausa bendrai 8 mln. Eur obligacijų programai siekė 11,5 mln. eurų ir pasiūlą viršijo net 44 proc. Investuotojų lėšomis sustiprinta LKU grupės kapitalo bazė sudarys galimybes finansuoti dar daugiau verslų ir gyventojų visoje Lietuvoje. 

    Nuoseklios investicijos į organizacijos augimą 

    Pirmąjį 2026 m. pusmetį LCKU toliau stiprino organizacinius pajėgumus: plėtė komandą ir atvėrė naujojo biuro Vilniuje duris. Plėsdama aukštos kvalifikacijos specialistų komandą, LCKU siekia didinti veiklos efektyvumą ir užtikrinti dar aukštesnę paslaugų kokybę kredito unijoms bei jų nariams. 

    Šiuo metu LKU kredito unijų grupė vienija 44 kredito unijas, kurios turi daugiau nei 100 klientų aptarnavimo padalinių visoje Lietuvoje. 

    Santaupos sąskaitoje – saugu, bet ar visada naudinga? Ekspertas atsako, kada verta rinktis indėlį 

    Pinigai, eurai, banknotai, monetos

    Daugelis žmonių turi santaupų, kurias laiko „dėl visa ko“ – netikėtoms išlaidoms, didesniam pirkiniui ar tiesiog ramybės jausmui. Tačiau yra vienas klausimas, kurį dažnas pamiršta: ar sukaupti pinigai laikomi taip, kad iš tiesų dirbtų jų naudai? 

    LKU kredito unijų grupę vienijančios Lietuvos centrinės kredito unijos (LCKU) iždo departamento direktorius Rūtenis Šukevičius atsako, kada santaupų laikymas paprastoje sąskaitoje gali būti ne pati racionaliausia išeitis, kodėl indėlis nebūtinai skirtas tik atsargiems taupytojams ir kokios klaidos dažniausiai daromos bandant sukaupti daugiau. 

    Pinigai sąskaitoje praranda galimybę augti 

    Santaupas laikyti lengvai pasiekiamas sąskaitoje patogu, tačiau tokio sprendimo nauda priklauso ir nuo bendros ekonominės situacijos. 

    „Kuo aukštesnės palūkanų normos už terminuotuosius indėlius ar kitas investavimo galimybes, tuo didesni tampa alternatyvūs kaštai tiesiog laikant lėšas atsiskaitomojoje sąskaitoje“, – teigia R. Šukevičius. 

    Anot jo, anksčiau yra pasitaikę netgi laikotarpių, kai palūkanos už indėlius buvo artimos nuliui. Tokiu atveju, pasirinkimas laikyti lėšas atsiskaitomojoje sąskaitoje galėjo būti visiškai racionalus – žmonės rinkdavosi patogumą ir galimybę bet kada pasiekti savo pinigus. Tačiau šiandien situacija keičiasi. 

    „Šiuo metu, kai palūkanų normų ciklas iš lėto vėl gręžiasi didėjimo kryptimi ir už indėlį galima tikėtis ir 3 proc. viršijančių palūkanų, sprendimas laikyti lėšas atsiskaitomojoje sąskaitoje vis labiau pradeda atrodyti kaip blogo finansų planavimo pasekmė“, – mano specialistas. 

    Indėlis – ne tik pradedantiesiems taupytojams 

    Indėlis dažnai įsivaizduojamas kaip labai paprasta ir konservatyvi priemonė. Tačiau tai nereiškia, kad jis neturi vietos rimtesniame finansų plane. 

    „Indėlis yra vienas paprasčiausių ir nerizikingiausių taupymo instrumentų. Tačiau tai tikrai nereiškia, kad jis yra vienas prasčiausių“, – sako R. Šukevičius. 

    Terminuotieji indėliai naudojami ir tarp investuotojų, kurie turi sudėtingesnius finansinius portfelius. 

    „Į tokį indėlį reikėtų žiūrėti kaip į pirmąjį etapą pradedant formuoti investicijų portfelį. Augant santaupoms, dalį jų galima nukreipti į rizikingesnes investicijas, tačiau dalį lėšų rekomenduojama ir toliau saugoti indėlių forma“, – aiškina specialistas. 

    Taupymui tinka ir mažos sumos 

    Norint sukaupti santaupų, dažnai svarbiausias ne pasirinktas finansinis instrumentas, o pats įprotis taupyti. Viena dažniausių klaidų, pasak R. Šukevičiaus – nuvertinti mažų sumų reikšmę ir tikėtis greito rezultato. 

    „Neretai susiformuoja požiūris, kad jei greituoju būdu nepavyksta sutaupyti reikšmingesnės sumos, gal neverta net pradėti. Tačiau, kaip ir siekiant kiekvieno tikslo, taupant reikia nuoseklumo ir šiek tiek užsispyrimo.“ 

    Pradėjus taupyti procesas ilgainiui tampa lengvesnis – atsiranda daugiau galimybių rinktis finansinius instrumentus, o gauta grąža gali būti toliau panaudojama. 

    „Pradėti tikrai verta nuo indėlių. Augant sutaupytų lėšų apimtims, galima pradėti svarstyti ir kitas galimybes, o prireikus pasitarti su investicijų konsultantais“, – teigia ekspertas. 

    Idealaus momento laukti neverta 

    Ar egzistuoja tinkamiausias laikas atsidaryti indėlį? R. Šukevičius sako, kad svarbiau ne bandyti nuspėti palūkanų pokyčius, o apgalvotai planuoti savo santaupas. 

    „Santaupų kaupimo procesas dažniausiai yra ilgas ir gana nuobodus. Retas kuris pradeda taupyti nuo didelių sumų ir per trumpą laiką sukaupia reikšmingas lėšas.“ 

    Indėlių atveju grąžos svyravimai nėra tokie dideli kaip investuojant į akcijas, tačiau pašnekovas ragina pagalvoti apie lėšų paskirstymą. 

    „Rekomendacija būtų išskaidyti turimas lėšas bent į keletą indėlių su skirtingomis pabaigos datomis. Taip sumažinama rizika, kad visus indėlius reikės pratęsti tuo metu, kai palūkanų normos bus mažiau palankios.  

    Taip pat, netikėtai prireikus didesnės pinigų sumos, nebūtinai reikės nutraukti visus indėlius – galbūt pakaks ir vieno, o likusieji toliau kaups palūkanas.“ 

    Indėlio palūkanos – dar ne viskas 

    Didžiausios palūkanos ne visada reiškia geriausią pasirinkimą. Verta įvertinti ne tik siūlomą grąžą, bet ir kitas sąlygas – indėlio lankstumą, saugumą bei galimybę lėšas valdyti patogiai. 

    „Jeigu indėlio suma neviršija 100 tūkst. eurų, labai didelio skirtumo, kurioje konkrečiai finansinėje institucijoje padėtas indėlis, nėra – lėšas saugo Lietuvos Respublikos indėlių draudimo sistema“, – sako R. Šukevičius. 

    Didesnes sumas, anot eksperto, verta išskaidyti per kelias vietas. Taip pat reikia atidžiai įvertinti indėlio sąlygas, nes patrauklios palūkanos ne visada reiškia didžiausią lankstumą. 

    „Kai kurios kredito institucijos siūlo iš pirmo žvilgsnio tikrai patrauklias palūkanas, tačiau pasigilinus paaiškėja, kad tai yra už vadinamuosius neatšaukiamus indėlius, kuriuos anksčiau termino galima atsiimti tik išskirtinėmis aplinkybėmis – sunkios ligos, nedarbo, mirties ir kitais sudėtingais atvejais“, – įspėja pašnekovas.  

    „Tai savaime nėra blogas pasirinkimas, tačiau reikia tiksliai žinoti, kokiomis sąlygomis dedamas indėlis, ir įsivertinti, ar jos yra priimtinos.“ 

    Jis taip pat primena, kad būtina įsitikinti, jog pasirenkamas būtent terminuotasis indėlis, kuriam taikoma indėlių draudimo sistema, o ne kita kaupimo priemonė. 

    Neužtenka užstato ar reikia lėšų verslo pradžiai? Ekspertai atskleidžia, ką žino ne visi 

    Mokėjimo kortelė rankoje ir nešiojamasis kompiuteris, atliekamas mokėjimas internetu

    Vien geros idėjos verslui nepakanka – dažnai prireikia ir finansinio užnugario. Veiklos pradžioje ne kiekvienas verslas gali pasiūlyti pakankamą užstatą ar sukaupti reikiamą nuosavų lėšų sumą.

    Tokiose situacijose pasiteisina valstybės remiamos ILTE finansavimo priemonės ir garantijos. Kada jos aktualios ir kokių klaidingų įsitikinimų apie tokį finansavimą vis dar netrūksta, pasakoja LKU kredito unijų grupę vienijančios Lietuvos centrinės kredito unijos Kreditų departamento atstovė Kristina Dovidonienė.

    Užstato trūkumas nereiškia, kad galimybių nėra

    Kreipiantis dėl paskolos užstatas yra vienas svarbiausių vertinimo aspektų, tačiau jo ne visada pakanka – ypač veiklos pradžioje ar planuojant didesnes investicijas.

    „Pagrindinis iššūkis tokiu atveju – apskritai gauti finansavimą. Užstatas yra kreditoriaus „draudimo polisas“ – jei verslas patirtų nesėkmę, jis padėtų padengti dalį nuostolių“, – sako K. Dovidonienė.

    Vis dėlto nepakankamas užstatas dar nereiškia, kad finansavimo galimybių nėra. Vienas iš sprendimų – ILTE individuali garantija. „Dažniausiai ji aktuali klientams, kurie turi užstato, tačiau jo nepakanka. Tokiu atveju ILTE individuali garantija gali tapti papildomu garantu“, – aiškina ekspertė.

    „Klientams, susiduriantiems su nepakankamo ar nepatrauklaus užstato problema, aktuali Lietuvos mastu įgyvendinama ILTE priemonė „Portfelinės garantijos 3“, kurią verslui siūlo ir LKU grupės kredito unijos.“

    Ne tik verslo pradžiai, bet ir augimui

    Valstybės remiamos finansavimo priemonės gali būti naudingos ne tik pradedantiems verslą. Jomis naudojasi ir jau veikiančios įmonės, planuojančios plėtrą, investicijas ar veiklą konkrečiuose sektoriuose.

    „Šiuo metu LKU grupės unijos dalyvauja dviejose plataus susidomėjimo sulaukusiose ILTE priemonėse verslui – „Verslumo skatinimas 3“, skirtoje verslo pradžiai, ir „Atviras kreditų fondas 3“, orientuotame į verslo augimą ir plėtrą. Taip pat finansavimą pagal priemonę „Investicijos į žemės ūkio perdirbimą“ gali gauti įmonės, kurių pagrindinė veikla – žemės ūkio produktų perdirbimas“, – sako K. Dovidonienė.

    Ji pabrėžia, kad verslo pradžia neturi tapti kliūtimi finansavimui – net ir naujai įsteigtos įmonės gali pasinaudoti tam skirtomis priemonėmis. „Veiklą pradedantiems verslams LKU grupės unijos siūlo skatinamąsias priemones – „Verslumo skatinimas 3“ ir „Jaunųjų ūkininkų įsikūrimo priemonę“, kurios padeda įgyvendinti pirmąsias verslo idėjas.“

    Skaitykite daugiau:
    https://www.lrytas.lt/verslas/rinkos-pulsas/2026/08/03/news/neuztenka-uzstato-ar-reikia-lesu-verslo-pradziai-ekspertai-atskleidzia-ka-zino-ne-visi–43333474

    Nauja galimybė VSF3 paskolų gavėjams

    Europos socialinio fondo agentūra (ESFA) paskelbė naują galimybę verslams, gavusiems finansavimą pagal priemonę „Verslumo skatinimas 3“ (VSF3) – darbo užmokesčio kompensaciją iki 25 000 Eur.

    Kompensacija skirta padėti pradedančiajam verslui lengviau įsitvirtinti rinkoje, mažinant darbuotojų išlaikymo naštą ir skatinant darbo vietų kūrimą.

    Šia kompensacija taip pat siekiama skatinti socialiai atsakingą įdarbinimą. Didesnis dėmesys skiriamas asmenims, susiduriantiems su sunkumais darbo rinkoje, todėl darbdaviai, kuriantys galimybes tokioms grupėms, yra papildomai skatinami.

    Kompensacijos dydis ir kitos esminės sąlygos:

    • Gali pretenduoti tik tie verslai, kurie yra gavę ir panaudoję visą pagal finansinę priemonę VSF3 suteiktą paskolą.
    • Kompensacijos suma gali siekti iki 25 000 Eur, tačiau negali viršyti 50 proc. faktiškai suteiktos ir panaudotos paskolos vertės.
    • Darbuotojams mokamas darbo užmokestis turi būti ne mažesnis nei minimali mėnesinė alga.
    • Dėl kompensacijos galima kreiptis iki 2028 m. gruodžio 31 d.

    Kur kreiptis, jei norite pasinaudoti kompensacija?

    Klientams, gavusiems ir įsisavinusiems paskolas pagal skatinamąją priemonę VSF3 LKU kredito unijų grupės kredito unijoje, bus išduodama pažyma apie suteiktą paskolą. Šis dokumentas yra būtinas kreipiantis į ESFA dėl darbo užmokesčio kompensacijos.

    Daugiau informacijos apie kvietimą ir paraiškų teikimo sąlygas rasite ESFA paskelbtoje informacijoje čia: https://www.esf.lt/vsf3-paskolu-gavejai-gali-teikti-paraiskas/#

    Daugiau apie VSF3 priemonę: https://lku.lt/verslui/finansavimas/lengvatiniai-kreditai/

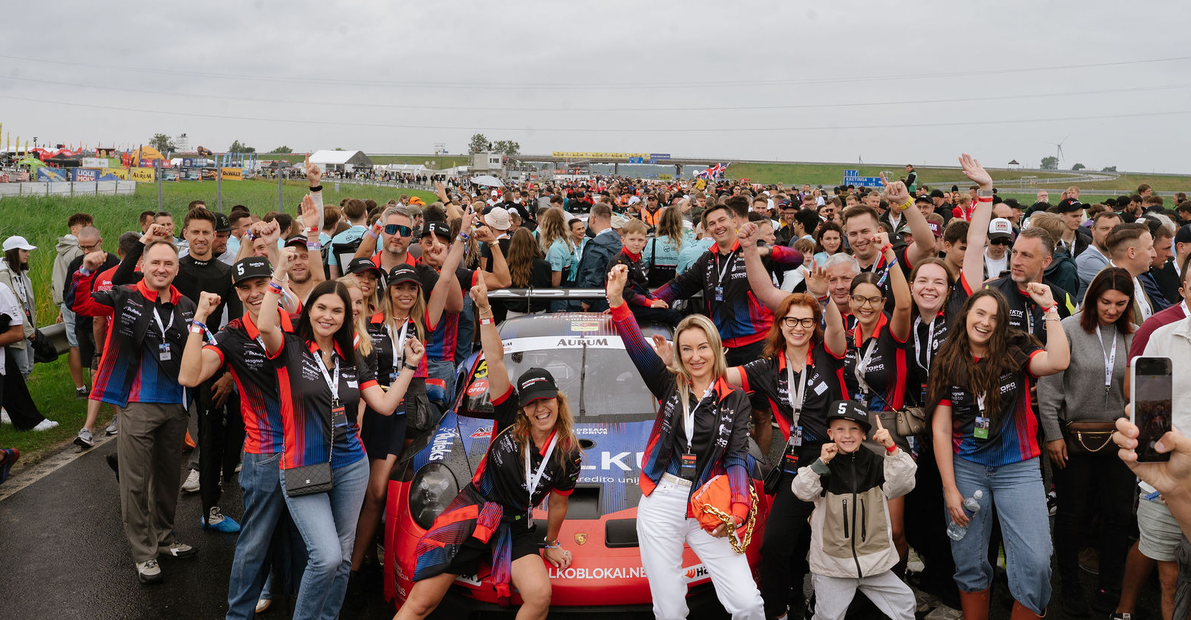
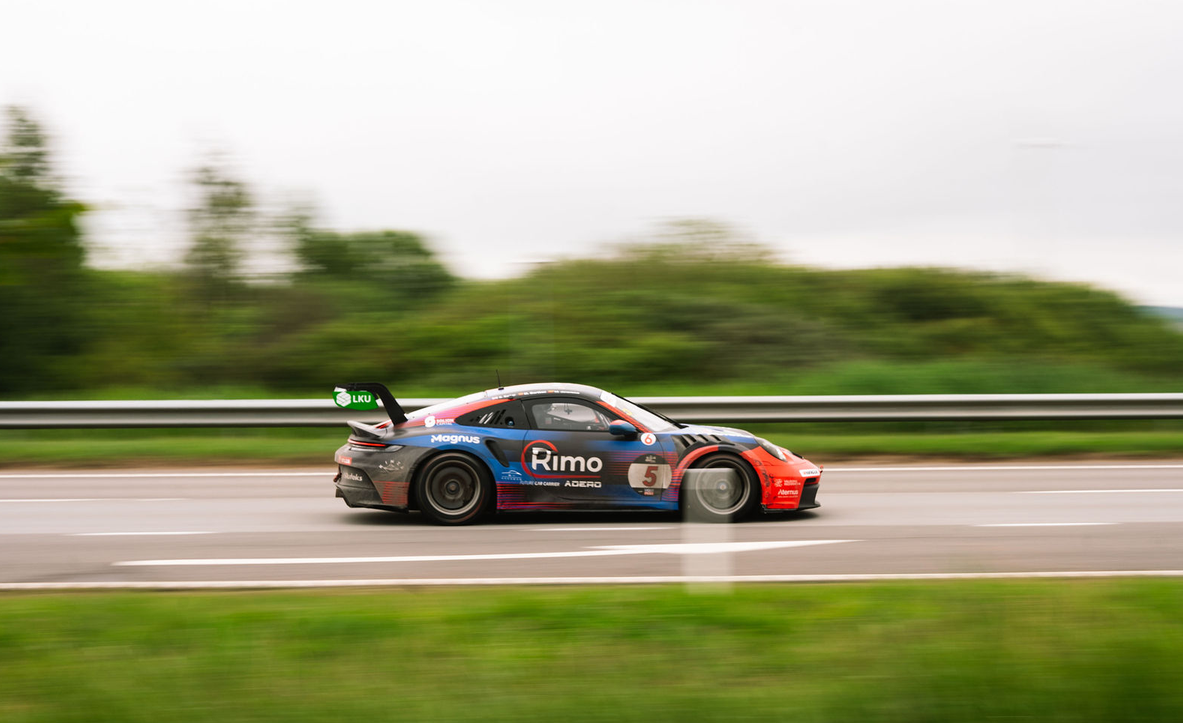
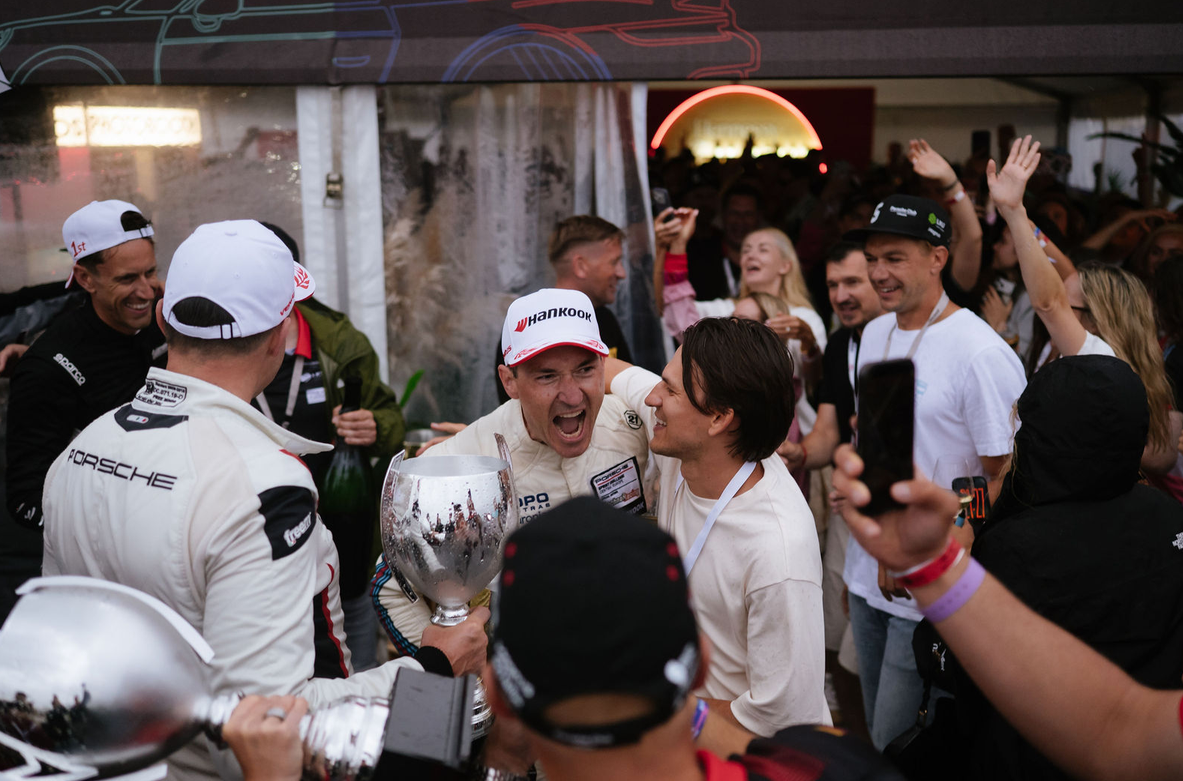
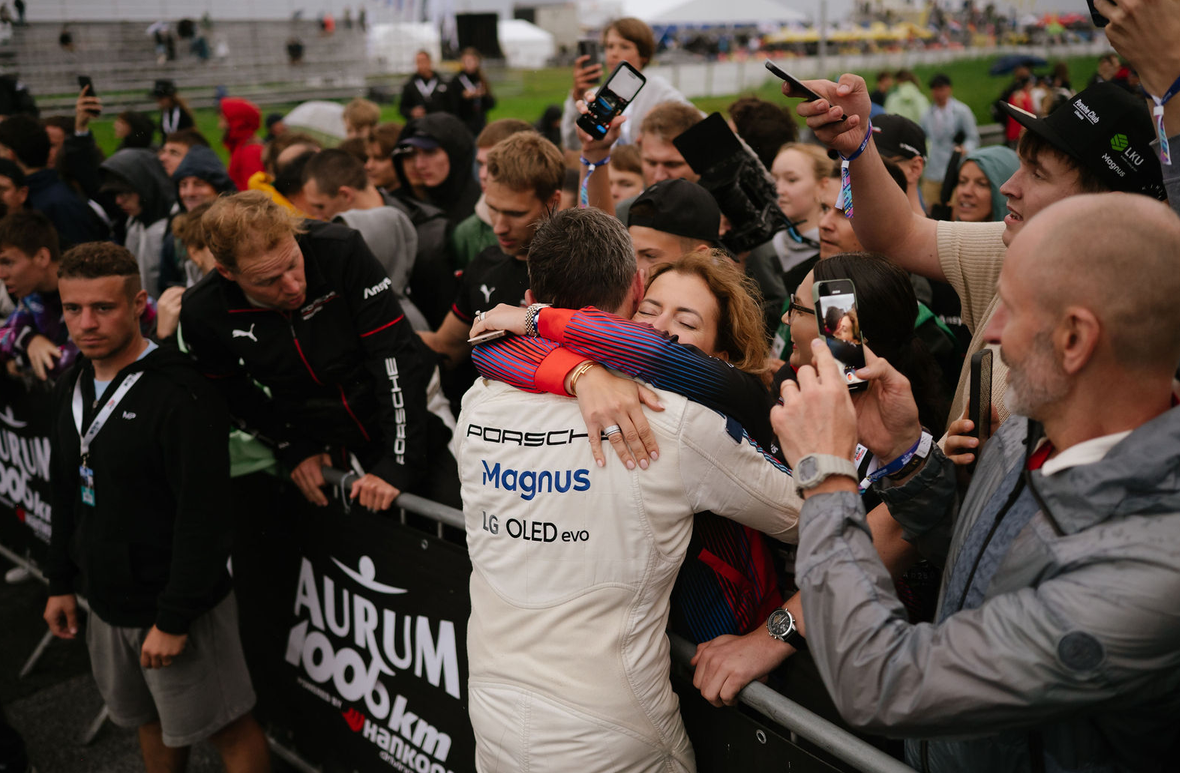
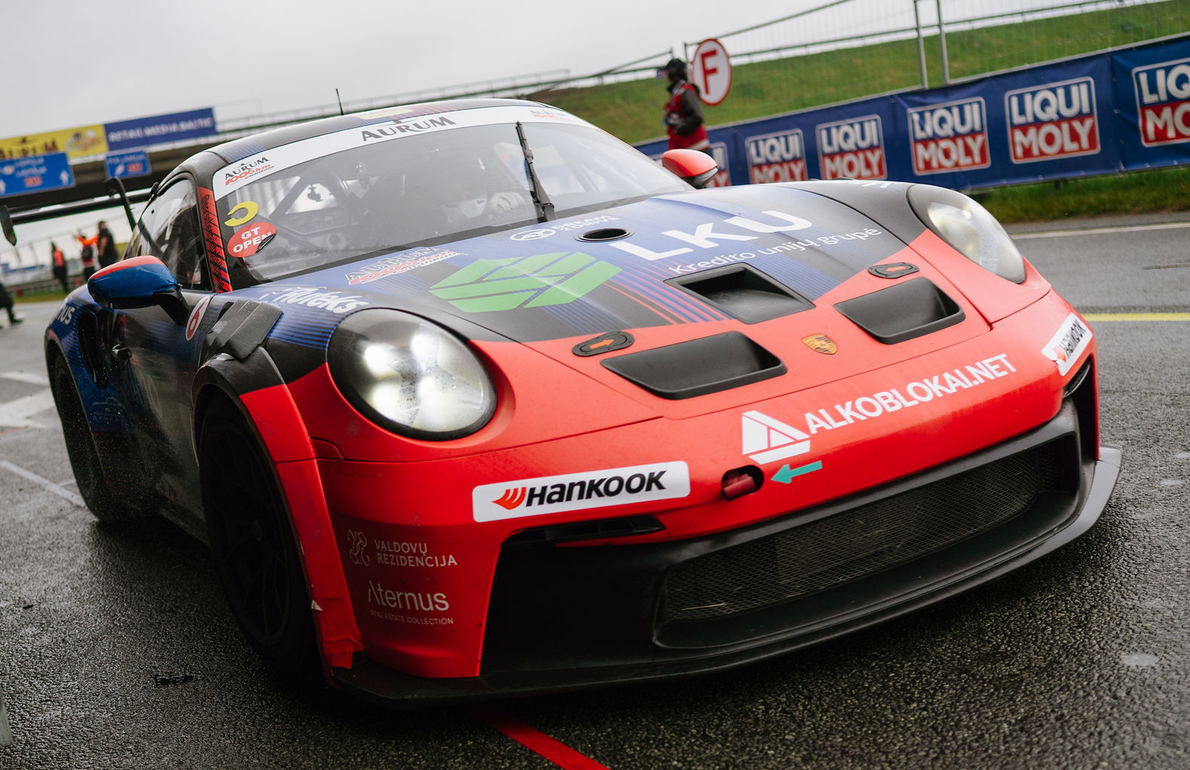
    „RIMO Adero & LKU.LT“ komanda iškovojo pergalę „Aurum 1006 km“ lenktynėse

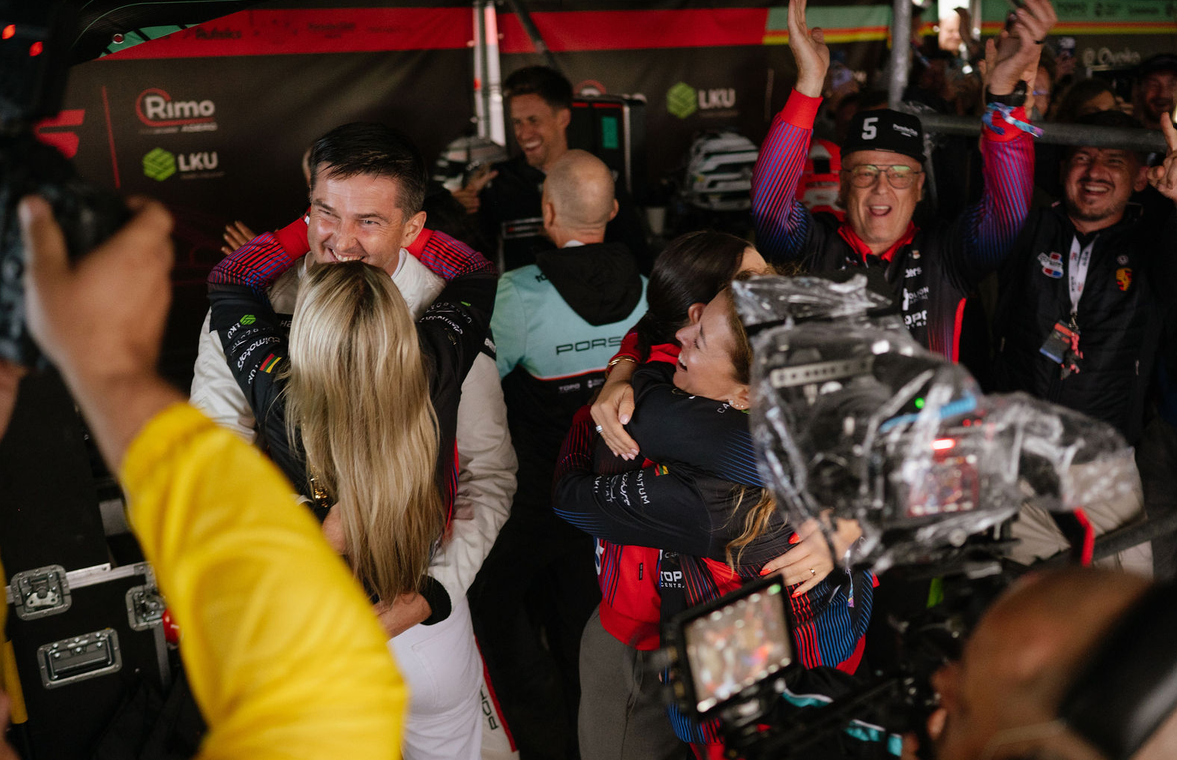
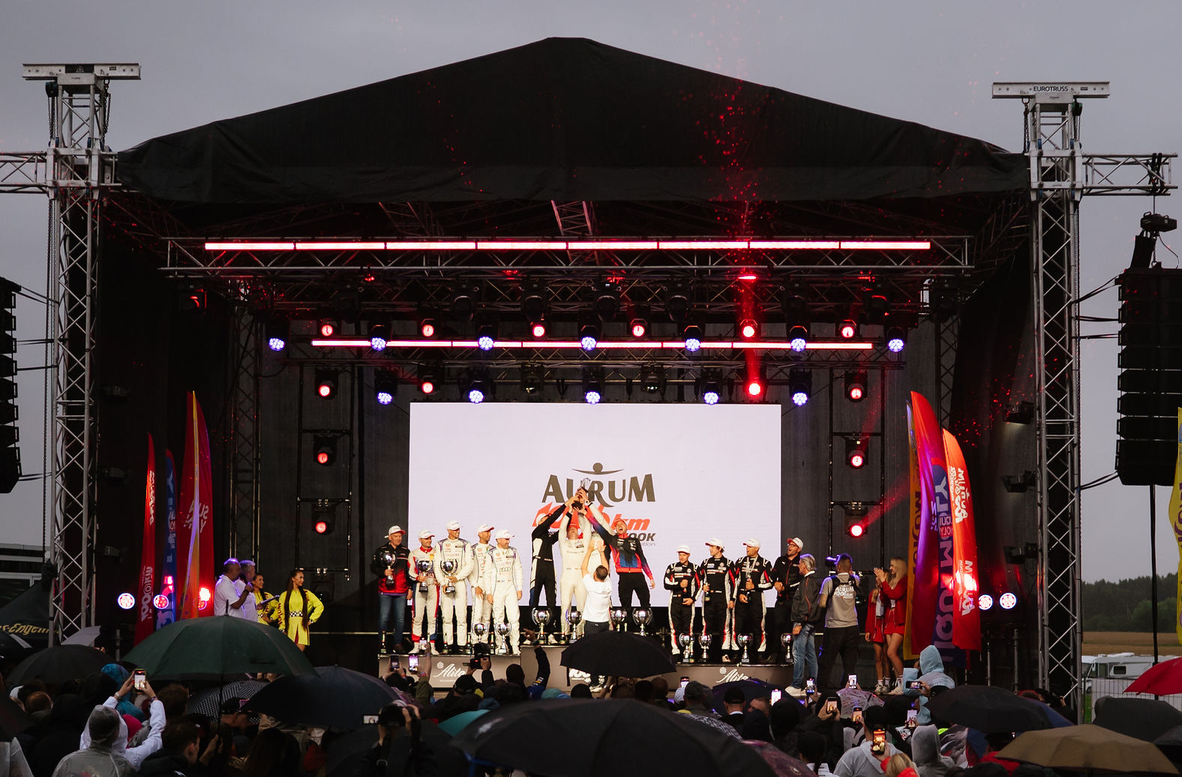
    27-osios „Aurum 1006 km powered by Hankook“ lenktynės Palangoje baigėsi įspūdinga pergale komandai „RIMO Adero & LKU.LT“. Po beveik devynių valandų atkaklios kovos trasoje komanda bendrojoje įskaitoje iškovojo pirmąją vietą.

    Nugalėtojų ekipažą sudarė Mantas Janavičius, Marius Bartkus ir Benjamin Barker, kurie finišo liniją kirto po 8 val. 41 min. 57,800 sek. ir tapo 27-ųjų lenktynių čempionais.

    Ypač džiaugiamės, kad prie šio pasiekimo prisidėjo ir LKU kredito unijų grupės narės „Magnus“ kredito unijos valdybos pirmininkas Mantas Janavičius.

    Ši pergalė yra nuoseklaus pasirengimo, profesionalumo, susitelkimo ir stipraus komandinio darbo rezultatas. Sveikiname visą komandą su išskirtiniu pasiekimu ir dėkojame už emocijas, kurias padovanojo visiems automobilių sporto gerbėjams.

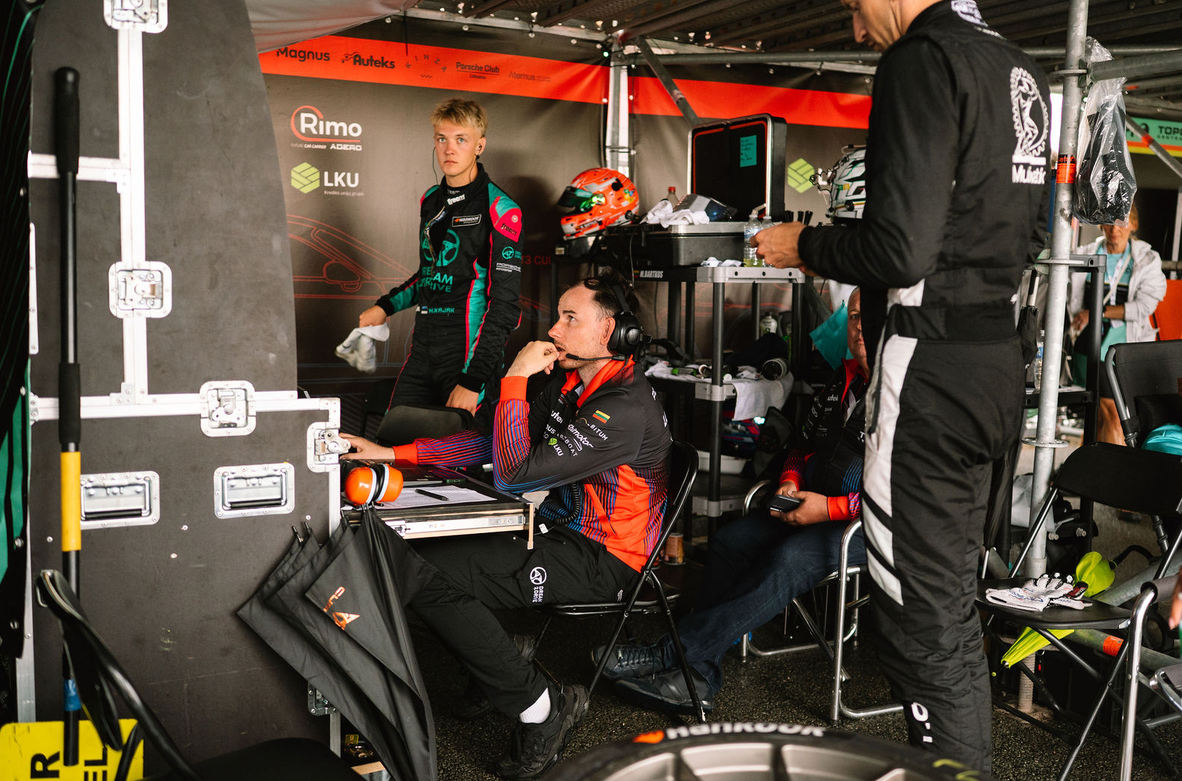
    Kviečiame pasižvalgyti po lenktynių akimirkas nuotraukų galerijoje. Nuotraukų autorius: Mantas Bučnys.